

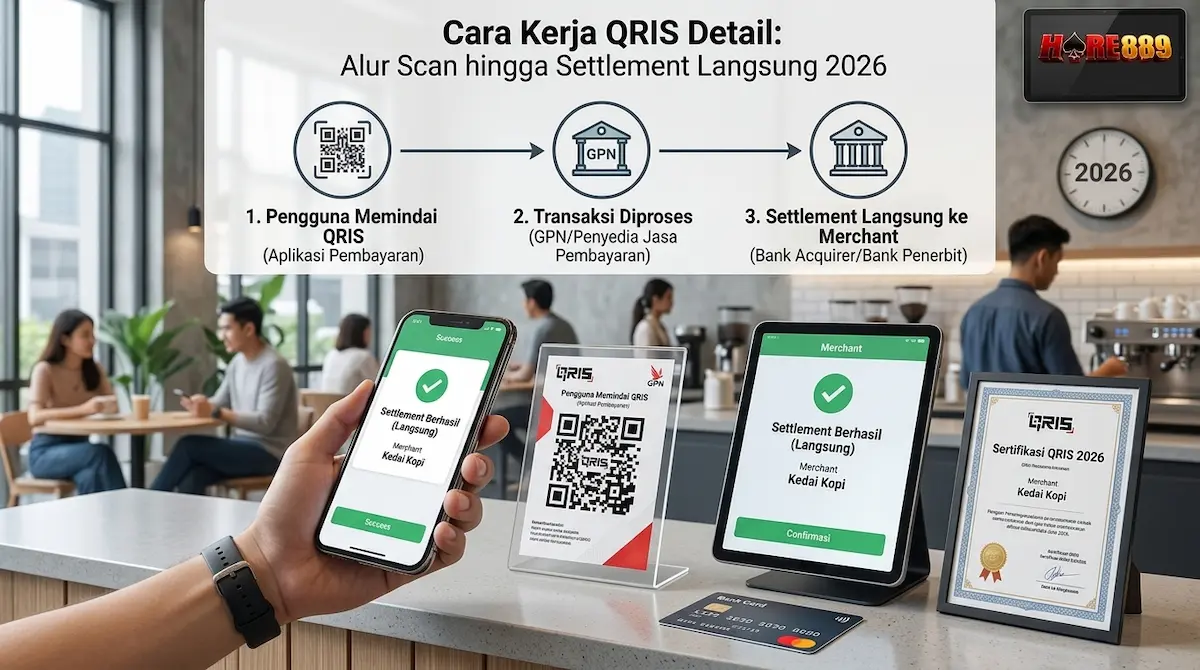
HORE889 – Transaksi non-tunai di Indonesia kini berlangsung dalam hitungan detik. Satu kode QR di meja kasir warung atau di layar kasir toko besar sudah cukup menerima pembayaran dari hampir semua aplikasi. Di balik kemudahan itu terdapat mekanisme yang terstandarisasi dan diawasi ketat. Memahami cara kerja QRIS membantu konsumen dan merchant menilai keamanan, kecepatan, serta biaya yang muncul.
Perilaku pengguna semakin bergeser ke transaksi fully digital. Banyak layanan yang dulu hanya tersedia di minimarket atau ATM kini sudah bisa dilakukan 100% dari aplikasi. Generasi muda lebih memilih pengalaman tanpa kartu fisik dan tanpa biaya admin tersembunyi. Keamanan menjadi top of mind: autentikasi biometrik, notifikasi real-time, dan proteksi phishing semakin standar. Biaya transaksi semakin transparan dan kompetitif, terutama di ekosistem e-wallet dan bank digital.
Apa itu QRIS? QRIS adalah standar kode QR pembayaran nasional yang ditetapkan Bank Indonesia. Tujuannya sederhana: satu QR untuk semua aplikasi pembayaran. Merchant tidak perlu memasang banyak stiker berbeda. Konsumen tidak perlu memilih aplikasi mana yang diterima. Cara kerja QRIS menghubungkan issuer (penyedia sumber dana konsumen) dengan acquirer (penyedia layanan merchant) melalui infrastruktur yang sama.
Pertanyaan praktis muncul setiap hari. Bagaimana cara kerja QRIS dari scan sampai dana masuk? Apakah prosesnya sama untuk warung kecil dan ritel besar? Apakah ada perbedaan antara QRIS Statis dan QRIS Dinamis? Bagaimana cara kerja QRIS Cross-Border saat bepergian? Jawaban atas pertanyaan-pertanyaan itu menjadi dasar pemahaman yang akurat sebelum memutuskan penggunaan harian.
Di lapangan, cara daftar merchant UMKM yang baru memasang stiker sering masih bingung kapan dana benar-benar masuk rekening. Konsumen kadang khawatir jika notifikasi terlambat muncul. Pemahaman detail tentang alur, pihak yang terlibat, serta perbedaan mode transaksi menghilangkan ketidakpastian tersebut. Bagian berikut menguraikan fundamental, alur teknis, perbandingan jenis, panduan praktis, dan jawaban atas pertanyaan yang paling sering muncul.
Pemahaman Konsep Dasar dan Pihak yang Terlibat dalam QRIS

QRIS berdiri di atas standar EMVCo yang disesuaikan dengan kebutuhan sistem pembayaran Indonesia. Bank Indonesia menetapkan spesifikasi teknis dan operasional agar seluruh Penyelenggara Jasa Sistem Pembayaran (PJSP) mengikuti aturan yang sama. Hasilnya adalah interoperabilitas: aplikasi GoPay dapat membaca kode yang diterbitkan acquirer BCA, mobile banking Mandiri dapat membaca kode yang diterbitkan ShopeePay, dan seterusnya.
Pihak utama yang terlibat adalah issuer, acquirer, lembaga switching, dan merchant. Issuer adalah PJSP yang mengelola sumber dana konsumen, baik berupa saldo e-wallet, rekening bank, atau fasilitas kredit. Acquirer adalah PJSP yang bekerja sama dengan merchant dan bertanggung jawab meneruskan dana hasil transaksi. Lembaga switching, yang berada dalam kerangka Gerbang Pembayaran Nasional, bertindak sebagai pusat routing data transaksi. Clearing dan settlement kemudian menyelesaikan kewajiban antar lembaga.
Switching QRIS / Switching Bank Indonesia menjadi jembatan utama. Instruksi pembayaran dari aplikasi konsumen tidak langsung masuk ke rekening merchant. Data terlebih dahulu melewati switching agar dapat diarahkan ke acquirer yang benar. Proses ini memastikan transaksi off-us (issuer dan acquirer berbeda) tetap berjalan mulus. Tanpa switching yang terstandar, setiap pasangan issuer-acquirer harus membangun koneksi bilateral yang mahal dan rumit.
Satu QR untuk semua menjadi prinsip dasar. Merchant cukup memiliki satu National Merchant ID (NMID) dan satu tampilan kode QRIS, meskipun bekerja sama dengan lebih dari satu acquirer. Konsumen hanya perlu membuka aplikasi favorit, memindai, dan mengonfirmasi. Model ini mengurangi gesekan di titik pembayaran dan mempercepat adopsi di tingkat UMKM.
Jenis-jenis QRIS dibagi berdasarkan siapa yang menampilkan kode dan apakah kode tersebut berubah. Merchant Presented Mode (MPM) menempatkan kode di sisi merchant. Customer Presented Mode (CPM) / Consumer Presented Mode menempatkan kode di sisi konsumen. QRIS Statis dan QRIS Dinamis membedakan apakah nominal sudah terisi atau harus diinput manual. Setiap kombinasi memiliki kelebihan sesuai volume dan kecepatan transaksi yang dibutuhkan.
Cara kerja QRIS secara detail melibatkan beberapa lapisan keamanan. Data dalam kode QR berisi informasi merchant, acquirer, dan parameter transaksi yang terenkripsi. Aplikasi konsumen memverifikasi data sebelum mengirim instruksi. Autentikasi biometrik atau PIN di sisi konsumen menambah lapisan perlindungan. Notifikasi real-time di kedua belah pihak menjadi sinyal bahwa transaksi telah diproses hingga tahap authorization.
Di tingkat infrastruktur, Bank Indonesia memastikan lembaga switching dan PJSP memperoleh persetujuan terlebih dahulu. Pengawasan mencakup standar keamanan, ketersediaan sistem, dan kepatuhan terhadap aturan MDR. Observasi lapangan menunjukkan bahwa merchant yang memahami peran acquirer dan issuer lebih mudah melakukan rekonsiliasi harian dan menangani komplain konsumen dengan cepat.
Manfaat QRIS untuk merchant terlihat jelas pada efisiensi operasional. Tidak perlu menyediakan uang kembalian, risiko uang palsu berkurang, dan pencatatan otomatis tersedia di dashboard. Manfaat QRIS untuk konsumen terletak pada kenyamanan: satu aplikasi untuk hampir semua merchant, riwayat transaksi terpusat, dan proses yang cepat tanpa antre di ATM atau minimarket untuk top-up.
Aplikasi yang mendukung QRIS mencakup hampir seluruh e-wallet utama dan mobile banking bank-bank besar. GoPay, OVO, DANA, ShopeePay, LinkAja, serta aplikasi dari BCA, Mandiri, BRI, BNI, dan bank digital lainnya sudah terintegrasi. Cara kerja QRIS dengan mobile banking sama dengan e-wallet: konsumen membuka aplikasi bank, memilih fitur QRIS, memindai, dan mengonfirmasi dengan PIN atau biometrik.
Perbandingan Jenis QRIS dan Spesifikasi Penggunaan

Pemilihan jenis QRIS memengaruhi kecepatan, akurasi nominal, dan kebutuhan perangkat. Merchant UMKM dengan volume rendah biasanya memilih MPM Statis karena tidak memerlukan perangkat tambahan. Ritel dengan volume tinggi lebih memilih MPM Dinamis agar nominal otomatis terisi dan risiko salah input berkurang. CPM cocok untuk layanan yang menuntut kecepatan ekstrem, seperti transportasi atau parkir.
Tabel berikut merangkum perbedaan utama berdasarkan praktik operasional di lapangan.
| Aspek | MPM Statis | MPM Dinamis | CPM |
|---|---|---|---|
| Siapa menampilkan QR | Merchant | Merchant | Konsumen |
| Nominal | Diinput konsumen | Sudah terisi | Sudah terisi |
| Perangkat tambahan | Tidak perlu | EDC/smartphone/POS | Scanner di sisi merchant |
| Cocok untuk | UMKM, volume rendah-sedang | Ritel, volume tinggi | Transportasi, parkir, antrian cepat |
| Risiko salah nominal | Ada (input manual) | Rendah | Rendah |
| Biaya setup | Sangat rendah | Sedang | Lebih tinggi |
Analisis data lapangan menunjukkan bahwa MPM Statis masih mendominasi di warung makan, toko kelontong, dan pasar tradisional. Setup hanya membutuhkan cetak stiker dan rekening penampungan di acquirer. Dana masuk setelah proses clearing dan settlement sesuai jadwal yang disepakati dengan PJSP. MPM Dinamis mengurangi antrean di kasir karena konsumen tidak perlu mengetik nominal. CPM mempercepat flow di lokasi dengan throughput tinggi karena merchant yang mengontrol scanner.
Cara kerja QRIS MPM Statis dan Dinamis berbeda pada tahap generate kode. Pada Statis, kode tetap dan digunakan berulang. Pada Dinamis, setiap transaksi menghasilkan kode baru yang berisi nominal spesifik dan biasanya berlaku terbatas. Kedua mode tetap melewati switching yang sama. Clearing dan settlement mengikuti aturan nasional, sehingga merchant menerima dana sesuai kesepakatan dengan acquirer tanpa memandang jenis kode yang digunakan.
Observasi di merchant UMKM menunjukkan bahwa pemahaman perbedaan jenis mengurangi keluhan “dana belum masuk”. Banyak yang mengira notifikasi di aplikasi berarti settlement sudah selesai, padahal settlement antar lembaga membutuhkan waktu sesuai siklus yang ditetapkan. Transparansi biaya MDR juga semakin jelas: merchant menanggung MDR sesuai kategori, sementara konsumen tidak dikenakan biaya tambahan di titik transaksi.
Alur Transaksi Detail dari Scan hingga Settlement
Bagaimana cara kerja QRIS dari scan sampai dana masuk? Proses dimulai di perangkat konsumen dan berakhir di rekening merchant setelah clearing dan settlement. Berikut alur yang terjadi di belakang layar.
- Konsumen membuka aplikasi pembayaran (e-wallet atau mobile banking) dan mengaktifkan fitur pindai QRIS. Kamera membaca kode yang berisi data merchant, NMID, dan informasi acquirer.
- Aplikasi memverifikasi format kode sesuai standar. Jika QRIS Statis, konsumen memasukkan nominal. Jika Dinamis, nominal sudah tertera. Konsumen melakukan autentikasi (PIN, sidik jari, atau wajah).
- Instruksi pembayaran dikirim dari issuer ke lembaga switching. Switching QRIS / Switching Bank Indonesia memvalidasi data dan mengarahkan transaksi ke acquirer yang terdaftar untuk merchant tersebut.
- Acquirer menerima instruksi, melakukan authorization, dan mengonfirmasi ke switching. Notifikasi “berhasil” muncul di aplikasi konsumen dan di sisi merchant (melalui aplikasi merchant atau notifikasi push).
- Clearing mengumpulkan kewajiban antar lembaga untuk periode tertentu. Settlement memindahkan dana secara final dari sisi issuer ke sisi acquirer, lalu acquirer meneruskan ke rekening atau akun merchant sesuai kesepakatan.
Cara kerja QRIS dari sisi Bank Indonesia berfokus pada pengawasan infrastruktur dan standar. Lembaga switching wajib memperoleh persetujuan, memenuhi persyaratan keamanan, dan menjaga ketersediaan sistem. Bank Indonesia juga mengatur sumber dana yang boleh digunakan: simpanan bank, uang elektronik server-based, kartu debit/kredit, atau fasilitas kredit. Proses ini memastikan transaksi tetap dalam kerangka sistem pembayaran yang aman dan efisien.
Cara kerja QRIS di merchant UMKM biasanya menggunakan MPM Statis. Stiker dipasang di meja kasir. Setelah konsumen menyelesaikan pembayaran, merchant memeriksa notifikasi di aplikasi atau dashboard. Dana masuk ke rekening penampungan sesuai jadwal settlement acquirer, sering kali H+1 atau sesuai perjanjian. Tidak ada kebutuhan mesin EDC mahal. Setup sederhana inilah yang mempercepat adopsi di tingkat mikro.
Cara kerja QRIS Customer Presented Mode berjalan terbalik. Konsumen menampilkan kode dari aplikasinya. Merchant memindai dengan perangkat scanner atau kamera. Sistem membaca data konsumen, memproses authorization melalui jalur yang sama (issuer → switching → acquirer), dan menyelesaikan transaksi. Mode ini mengurangi waktu interaksi di antrian panjang.
Cara kerja QRIS Cross-Border memanfaatkan interkoneksi antar switching negara mitra. Pengguna Indonesia di negara mitra memindai kode QR lokal menggunakan aplikasi domestik yang sudah terhubung. Sistem melakukan konversi mata uang sesuai skema Local Currency Transaction dan settlement melalui bank yang ditunjuk (Appointed Cross Currency Dealer). Sebaliknya, wisatawan asing dapat memindai QRIS di Indonesia dengan aplikasi negara asal mereka. Proses di sisi pengguna tetap sederhana: scan, konfirmasi, autentikasi.
Di praktik lapangan terbaru, perubahan perilaku pengguna yang semakin jelas terlihat pada preferensi notifikasi real-time dan autentikasi biometrik. Merchant yang mengaktifkan notifikasi push mengalami lebih sedikit komplain “sudah bayar tapi belum masuk”. Konsumen yang terbiasa dengan mobile banking merasa lebih aman karena seluruh proses terjadi di dalam aplikasi resmi yang diawasi.
Strategi Implementasi dan Panduan Praktis untuk Merchant serta Konsumen

Implementasi yang efektif dimulai dari pemilihan acquirer yang sesuai skala usaha. Merchant UMKM biasanya memilih PJSP yang menawarkan onboarding cepat, dashboard sederhana, dan settlement yang transparan. Ritel besar membutuhkan integrasi API dan dukungan multi-outlet. Cara kerja QRIS tidak berubah, tetapi kualitas layanan acquirer memengaruhi pengalaman operasional harian.
Langkah praktis bagi merchant yang baru memulai:
- Siapkan dokumen identitas dan rekening penampungan.
- Daftar ke PJSP yang telah memperoleh izin sebagai acquirer QRIS.
- Terima NMID dan cetak atau generate kode QRIS.
- Pasang kode di lokasi strategis dan uji transaksi kecil.
- Aktifkan notifikasi dan pantau dashboard untuk rekonsiliasi harian.
Bagi konsumen, cara kerja QRIS dengan mobile banking atau e-wallet hampir identik. Pastikan aplikasi diperbarui, saldo atau limit mencukupi, dan autentikasi biometrik aktif. Hindari memindai kode dari sumber tidak jelas. Notifikasi real-time menjadi indikator pertama bahwa transaksi telah melewati tahap authorization.
Keamanan tetap menjadi prioritas. Saat ini, proteksi phishing dan edukasi pengguna semakin intensif. Merchant diimbau tidak meminta konsumen mengirim bukti transfer manual karena sistem QRIS sudah memberikan notifikasi resmi. Konsumen diimbau tidak membagikan kode OTP atau PIN kepada siapa pun.
Cara kerja QRIS Cross-Border menambah opsi bagi pelaku usaha yang menerima wisatawan. Merchant payment gateway QRIS tidak perlu mengubah kode yang sudah terpasang. Selama acquirer mendukung skema cross-border, transaksi dari pengguna negara mitra dapat diproses melalui jalur interkoneksi yang sama.
Pilihan platform sebaiknya mempertimbangkan frekuensi settlement, kualitas dukungan, dan kemudahan rekonsiliasi. Merchant yang memahami alur clearing dan settlement dapat mengatur ekspektasi internal tentang kapan dana benar-benar tersedia untuk operasional.
Sebelum memutuskan penggunaan jangka panjang, tinjau kembali kebutuhan volume transaksi, preferensi pelanggan, dan kesiapan operasional. Pemahaman menyeluruh tentang cara kerja QRIS memungkinkan keputusan yang lebih tepat dan mengurangi gesekan di titik pembayaran.
Pertanyaan Umum Seputar Cara Kerja QRIS
Apa perbedaan utama antara QRIS Statis dan QRIS Dinamis?
QRIS Statis menggunakan kode tetap yang dicetak sekali dan dipakai berulang; konsumen menginput nominal. QRIS Dinamis menghasilkan kode baru per transaksi dengan nominal sudah terisi. Keduanya tetap melewati switching, clearing, dan settlement yang sama.
Bagaimana cara kerja QRIS dari sisi Bank Indonesia?
Bank Indonesia menetapkan standar, memberikan persetujuan kepada PJSP dan lembaga switching, serta mengawasi infrastruktur Gerbang Pembayaran Nasional. Switching QRIS / Switching Bank Indonesia menjadi pusat routing agar transaksi antar issuer dan acquirer berjalan interoperabel.
Apakah cara kerja QRIS di merchant UMKM berbeda dengan ritel besar?
Alur teknis sama. Perbedaannya terletak pada jenis kode yang dipilih. UMKM cenderung menggunakan MPM Statis tanpa perangkat tambahan. Ritel besar lebih sering memakai MPM Dinamis atau integrasi API untuk volume tinggi.
Bagaimana cara kerja QRIS Cross-Border?
Transaksi memanfaatkan interkoneksi switching antar negara mitra. Settlement menggunakan skema Local Currency Transaction melalui bank yang ditunjuk. Pengguna cukup memindai kode dengan aplikasi domestik yang sudah terhubung.
Apa saja aplikasi yang mendukung QRIS?
Hampir seluruh e-wallet utama (GoPay, OVO, DANA, ShopeePay, LinkAja) dan mobile banking bank-bank besar serta bank digital mendukung fitur pindai dan terima QRIS. Daftar terus bertambah seiring perluasan ekosistem.
Memahami cara kerja QRIS secara utuh memberi kejelasan baik bagi konsumen maupun merchant. Dari scan hingga dana masuk, setiap tahap dirancang agar cepat, aman, dan terstandar. Dengan satu manfaat code QR untuk semua, interoperabilitas menjadi kenyataan sehari-hari di titik pembayaran Indonesia.
Admin: HORE889.co
Tinggalkan Balasan
Anda harus masuk untuk berkomentar.